🔗 新聞連結 (來源:聯合新聞網)
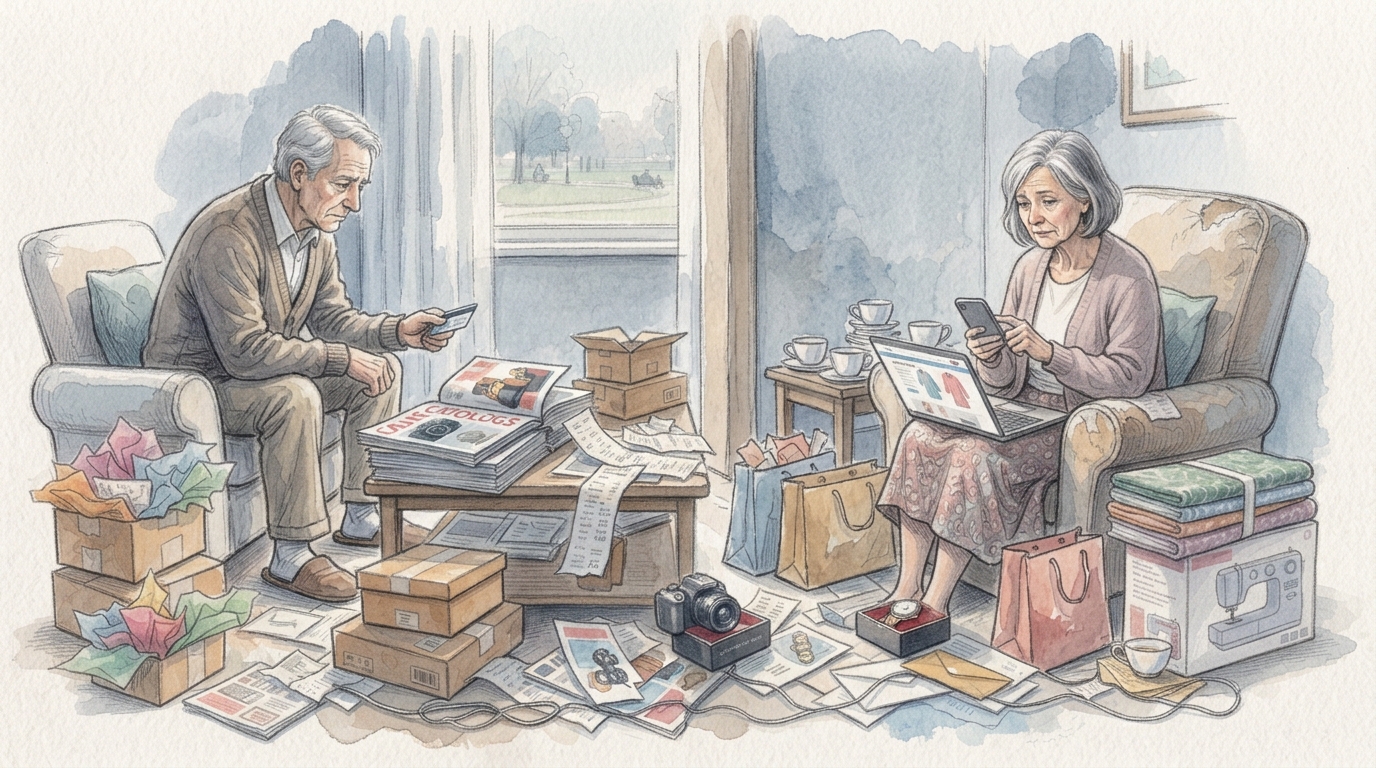
許多人在退休並領取整筆退休金後,便夢想過著無憂無慮的老後生活。然而,因孤獨感引發的揮霍與缺乏規劃的消費,卻可能讓原本充裕的資產在短短幾年內迅速縮水。日本媒體「THE GOLD 60」報導了一名69歲獨居女性,退休時手邊擁有不少資產,卻因生活失去重心陷入揮霍陷阱,短短4年資產縮水至三分之一以下,面臨嚴重的老後破產危機。
報導指出,69歲的單身女性美智子(化名),獨自居住於已還清35年房貸的郊區公寓中。65歲退休時手邊擁有3,500萬日圓(約22萬美元)資產。退休初期,她經常在外享用高級午餐,與朋友相約享受溫泉旅行。然而半年後,身邊朋友因照顧孫兒或陪同丈夫等理由紛紛婉拒邀約,讓她深感寂寞。
為了填補空虛的心靈並保持年輕,她在美容診所簽訂每月15萬日圓(約945美元)的抗老課程年約。在店員勸誘下,接連購買化妝品、保健食品與美容家電,並不斷以「犒賞過去辛苦工作的自己」為名義購買奢侈品。光是美容相關支出就累計超過900萬日圓(約56,700美元),還購買名牌包包與衣服,甚至分期購入250萬日圓(約15,700美元)的鑽石項鍊。度過嚴重超支的4年後,存款餘額驟降至不到1,000萬日圓(約63,000美元),面臨嚴重的老後破產危機。
針對美智子的案例,理財規劃師山原美起子表示,手頭擁有大額資金的人,常因「還有存款」的安心感而忽視每月赤字。特別是感到寂寞與不安時,更容易透過購物帶來的短暫興奮感填補空虛的心靈。
對此,山原提出四大防止老後破產的具體對策:
防止老後破產具體4對策
1.精算每個月超支金額
第一步要檢視固定收入(例如年金)與每月生活開支之間的差額。假設每月年金為16萬日圓(約1,000美元),生活開支是每月25萬日圓(約1,570美元),代表每月超支9萬日圓(約570美元),10年累計超支1,080萬日圓(約68,000美元)。隨著美智子的開支增加,儲蓄消耗速度也會加快。如果毫不節制地揮霍,遇到晚年醫療和長期照護費用上漲時,很可能面臨資金短缺的困境。
2.利用「三個錢包」守住老後資金
將手邊所有的錢分成三個錢包(帳戶),分別是「生活開支」、「特殊開支(例如娛樂或更換家電)」和「退休保障基金」。尤其是「退休保障基金」原則上不可動用,這是運用於75歲以後的看護、醫療和養老設施費用,何時動用這筆錢更要慎重考慮。
3.無須放棄享受生活,應編列預算
控制娛樂支出的關鍵在於編列預算,並將這筆預算轉入專用帳戶,即可有效抑制衝動消費。
4.用金錢以外的事物填補孤獨感
若以金錢填補孤獨,就會永無止盡地消費。不妨參加社區中心的低價或免費瑜珈班、游泳課,透過運動與同好交流,重獲健康與社交。
山原提醒,拿出勇氣面對財務現實,精算資金還能使用多久,是保護自己遠離老後破產的第一步。